实际控制人审查二级市场,监管重点转向穿透核查,这件事值得关注。表面看是几笔股票买卖,背后却连着控制权稳定、资金来源和信息披露。监管不再满足于账户名义持有人,而要追问谁在真正下单、谁在承担盈亏、谁在影响上市公司,这使审查从交易表象进入控制关系,审查尺度明显收紧。
近期交易所和证监会在异常交易核查中,把上市公司实际控制人及其关联账户列为重点。问询函、现场检查、约谈和自律监管措施交替使用,要求说明交易动机、资金来源和账户控制关系。一些公司披露,控股股东及一致行动人的买卖记录被逐笔核对,核查密度明显上升。
穿透核查的第一步是看账户背后的人。名义持有人可能是亲属、员工、朋友或私募产品,监管会顺着资金流水、交易终端、通讯记录和交易习惯往下追,识别谁发出指令、谁承担风险、谁享有收益。账户实名制和大数据比对让这种追查更细,也让关联关系更难隐藏,资金链路成为重点。
多层嵌套的资管产品、信托计划和私募基金成为核查难点。监管要求拆解产品结构,穿透到最终投资者和实际下单人,防止实际控制人借通道隐藏身份。壹号娱乐下载对资金来源的追问也不再停留在自有资金,还包括融资融券、场外配资和借贷资金。核查链条因此明显拉长,最终受益人的识别更依赖跨机构数据。
实际控制人掌握经营信息、重大事项和业绩预期,信息优势明显。若借他人账户在敏感期买卖,容易触碰内幕交易、短线交易和操纵市场红线。穿透核查的意义在于把交易行为与控制关系、信息优势放在同一张图里判断,减少账户不是我的式抗辩,监管判断也更看重交易背后的控制意图。
对上市公司治理而言,实际控制人及其亲属、董监高和核心员工的证券账户将受到更持续的监控。公司需要完善交易申报、窗口期管理和承诺履行机制,避免因亲属账户或代持安排引发披露风险。控制权稳定也会被纳入交易审查的考量,相关规则会更细,日常监测频率也会提高。
中介机构的责任随之加重。券商在客户尽调和异常交易监控中要识别实际控制人关联账户,律所和会计师在权益变动、重大资产重组中要核查资金来源与一致行动关系。底稿不能只留身份证明,还要留下穿透过程和判断依据,并清晰说明核查结论,相关结论要能经得起复核。
市场短期会感受到合规成本上升。私募、信托和资管通道的尽调更严,部分账户可能主动收缩交易。长期看,马甲账户、代持和隐蔽一致行动的空间被压缩,二级市场交易透明度提高,中小投资者面对的控制权变化信息更完整,市场定价环境也会逐步改善,融资和减持安排也会更规范。
监管技术是转向穿透核查的支撑。交易所拥有账户实名、交易委托、资金划转和终端地址等数据,可以通过行为画像发现关联账户的同步交易、对倒交易和异常盈亏分配。大数据监控不替代法律判断,却能让疑点更快浮出水面,核查线索也更容易串并,跨账户资金链的追踪也更及时。
法律规则也在形成组合。证券法对信息披露和内幕交易有明确约束,交易所规则对权益变动、减持和承诺履行提出要求,穿透核查则成为发现线索、固定证据的起点。行政执法与自律管理衔接,使实际控制人交易不再只是事后披露问题,规则执行因此更靠前,执法协作因此更紧密。
穿透核查需要边界。账户流水、通讯记录和家庭成员信息涉及隐私与商业秘密,监管应遵循必要性和比例原则,明确核查范围、程序和救济渠道。否则,过度穿透可能增加企业负担,也可能影响正常交易和融资安排,削弱市场活力,核查更应做到有的放矢,程序上也应留下完整记录。
后续监管可能从事后问询转向事前事中监测。实际控制人交易报备、承诺管理和关联账户申报会更精细,交易所与证监会的线索移送更顺畅。对隐瞒控制关系、虚假披露资金来源的行为,处罚力度预计保持高压,责任链条也会继续延伸,机构与个人都不能置身事外,市场约束也会同步增强。
对二级市场而言,穿透核查的价值在于让定价建立在可验证的信息上。控制权是否稳定、资金来自哪里、交易是否公平,都会影响投资者判断。实际控制人审查越透明,市场对控制权变更和异常波动的预期就越不容易被少数人操纵,价格信号也更干净,投资者也更容易识别控制权风险。
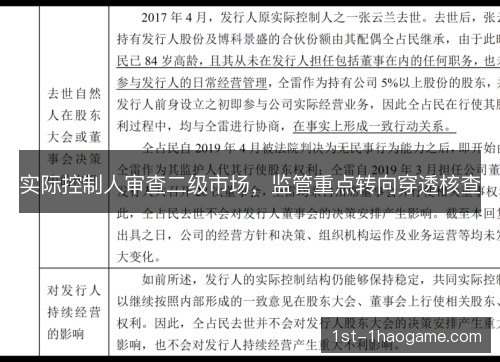
穿透核查常态化后,实际控制人审查将从个案走向制度。上市公司、中介机构和投资者都要适应更细的披露与核查要求。只有控制关系、资金来源和交易行为同时透明,二级市场才能形成更可靠的价格信号,监管的公信力也由此积累,制度约束也会更稳定,市场预期也会更清晰。